भुगतान प्रसंस्करण शुल्क छोटी कंपनियों के लिए एक बड़ी चिंता हो सकती है। लेकिन अगर आप जानते हैं कि क्या देखना है, तो कार्ड भुगतान स्वीकार करना अक्सर इसकी लागत से अधिक भुगतान करता है।
चलिए सरल शुरू करते हैं। एक भुगतान प्रोसेसर वास्तव में क्या है? और एक भुगतान प्रोसेसर और एक भुगतान गेटवे के बीच क्या अंतर है?
एक POS भुगतान प्रोसेसर क्या है?
एक भुगतान प्रोसेसर, या भुगतान प्रदाता, जारी करने वाले बैंक (आपके ग्राहक के बैंक) से लेनदेन को प्रमाणित करता है, धन की उपलब्धता या क्रेडिट कार्ड कंपनी की मंजूरी की पुष्टि करके।
भुगतान गेटवे बनाम भुगतान प्रोसेसर
भुगतान गेटवे: आपकी वेबसाइट की शॉपिंग कार्ट और भुगतान प्रोसेसर के बीच एक सुरक्षित कनेक्शन, जो ईकॉमर्स साइटों के लिए आवश्यक है।
भुगतान प्रोसेसर: लेनदेन के प्रसंस्करण को संभालता है, चाहे ऑनलाइन हो या इन-स्टोर।
Not sure what you're actually paying in processing fees? You can get a free payment processing rate report from Parity — it reads your statement and shows the markup hiding in your effective rate.
तो यह सब कैसे काम करता है?
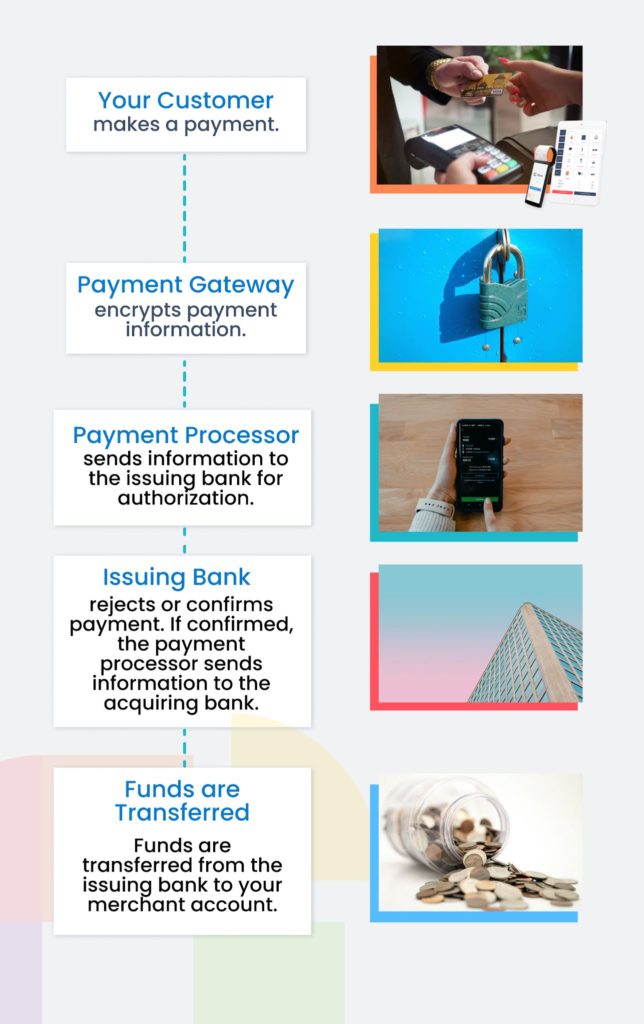
जब आपका ग्राहक ऑनलाइन भुगतान करता है, तो भुगतान गेटवे आपके ग्राहक की भुगतान जानकारी को सुरक्षित रखने के लिए एन्क्रिप्ट करता है। फिर जानकारी आपके भुगतान प्रोसेसर को भेज दी जाती है।
यदि यह एक इन-स्टोर भुगतान है, तो भुगतान जानकारी सीधे आपके भुगतान प्रोसेसर को भुगतान गेटवे पर अतिरिक्त स्टॉप के बिना भेज दी जाती है।
भुगतान प्रोसेसर ग्राहक कार्ड के जारी करने वाले बैंक को भुगतान विवरण की प्रामाणिकता की जांच करने और यह निर्धारित करने के लिए जानकारी भेजता है कि क्या ग्राहक के पास भुगतान करने के लिए धन है।
जारी करने वाला बैंक तब अनुरोध का जवाब देता है, या तो यह पुष्टि करता है कि भुगतान किया जा सकता है या भुगतान अनुरोध को अस्वीकार कर सकता है।
यदि पुष्टि हो जाती है, तो भुगतान प्रोसेसर आपके मर्चेंट बैंक खाते में जानकारी भेजता है। जारी करने वाला बैंक आपके मर्चेंट खाते में धन हस्तांतरित करता है।
इनमें से प्रत्येक चरण में एक छोटी सी लागत आती है, जहां से प्रसंस्करण शुल्क आता है, और क्यों भुगतान प्रोसेसर आपके लेनदेन का एक प्रतिशत लेते हैं।
POS भुगतान प्रसंस्करण कैसे काम करता है
ऑनलाइन भुगतान: भुगतान गेटवे ग्राहक भुगतान जानकारी को एन्क्रिप्ट करता है और इसे भुगतान प्रोसेसर को भेजता है।
इन-स्टोर भुगतान: भुगतान जानकारी सीधे भुगतान प्रोसेसर को भेजी जाती है।
लेनदेन सत्यापन: प्रोसेसर भुगतान विवरण की प्रामाणिकता और धन की उपलब्धता की जांच करने के लिए जारी करने वाले बैंक को जानकारी भेजता है।
धन हस्तांतरण: यदि अनुमोदित हो जाता है, तो प्रोसेसर आपके मर्चेंट बैंक खाते में जानकारी भेजता है, और जारी करने वाला बैंक धन हस्तांतरित करता है।
POS प्रसंस्करण शुल्क
प्रसंस्करण शुल्क प्रति लेनदेन की गणना की जाती है - जबकि भुगतान संसाधित किया जा रहा है - इसलिए यह कहना मुश्किल है कि आपके प्रसंस्करण शुल्क कितने होंगे, और आपका प्रोसेसर आपसे वास्तव में क्या शुल्क लेगा।
प्रसंस्करण शुल्क के प्रकार
इंटरचेंज शुल्क: हर क्रेडिट कार्ड कंपनी व्यापारियों से एक प्रतिशत-आधारित इंटरचेंज शुल्क लेती है जब भी कोई ग्राहक उनके कार्ड का उपयोग करता है। यह शुल्क क्रेडिट कार्ड के बैंक को जाता है और इसका उद्देश्य भुगतान को प्रमाणित करने की लागत को कवर करना है।
यह शुल्क एक संख्या पर आधारित है और क्रेडिट कार्ड कंपनियों द्वारा भुगतान की पुष्टि की लागत को कवर करने के लिए लिया जाता है। दर उपयोग किए गए कार्ड के प्रकार, भुगतान की जा रही राशि, व्यवसाय के प्रकार और लेनदेन के तरीके (जैसे, ऑनलाइन बनाम व्यक्तिगत रूप से) से प्रभावित होती है। अधिकांश क्रेडिट कार्ड कंपनियां, जैसे Visa और Mastercard, अपने इंटरचेंज शुल्क प्रकाशित करती हैं ताकि आप शुल्क पहले से जान सकें।
कार्ड ब्रांड शुल्क: कार्ड एसोसिएशन शुल्क के रूप में भी जाना जाता है, ये प्रतिशत-आधारित शुल्क सीधे कार्ड कंपनी को जाते हैं। वे आम तौर पर इंटरचेंज शुल्क से कम होते हैं।
भुगतान प्रोसेसर शुल्क: प्रतिशत-आधारित या फ्लैट दर शुल्क के रूप में लागू किया जाता है, यह कार्डधारक बैंक से ब्रांड नेटवर्क और मर्चेंट बैंक तक धन को रूट करने को कवर करता है।
अतिरिक्त POS शुल्क
इन प्रसंस्करण शुल्कों के अलावा, आपके पास अन्य शुल्क भी हो सकते हैं, जिनमें शामिल हैं लेकिन इन्हीं तक सीमित नहीं हैं:
फ्लैट शुल्क: फ्लैट शुल्क आमतौर पर परक्राम्य होते हैं और आपके भुगतान प्रोसेसर के आधार पर अलग-अलग होंगे। कुछ सामान्य शुल्कों में शामिल हैं:
वार्षिक शुल्क: भुगतान प्रोसेसर की सेवा का उपयोग करने के लिए वार्षिक शुल्क
मासिक शुल्क: भुगतान प्रोसेसर की सेवा का उपयोग करने के लिए मासिक शुल्क
बैच शुल्क: बैंक को अपने दैनिक बैच भेजने के लिए शुल्क
नेटवर्क एक्सेस शुल्क: क्रेडिट कार्ड ब्रांड अपने नेटवर्क तक पहुंचने के लिए एक शुल्क लेता है
PCI शुल्क: कुछ भुगतान प्रोसेसर कंपनियां यह सुनिश्चित करने के लिए एक शुल्क लेती हैं कि उनके व्यापारी PCI (पेमेंट कार्ड इंडस्ट्री डेटा सिक्योरिटी स्टैंडर्ड) के अनुरूप हैं
स्टेटमेंट शुल्क: आपके बिलिंग स्टेटमेंट की तैयारी के लिए एक शुल्क
टर्मिनल शुल्क: आपके भुगतान टर्मिनल की लागत
भुगतान गेटवे शुल्क: जो भी आपकी भुगतान गेटवे कंपनी अपनी सेवाओं के लिए शुल्क लेती है।
स्थितिजन्य शुल्क:
जैसा कि आपने अनुमान लगाया होगा, स्थितिजन्य शुल्क केवल तभी लिया जाता है जब कोई विशिष्ट स्थिति उत्पन्न होती है। यहाँ कुछ सामान्य हैं जिन पर ध्यान देना चाहिए:
पुनर्प्राप्ति अनुरोध शुल्क: जब आपका ग्राहक धनवापसी का अनुरोध करता है तो शुल्क।
चार्जबैक शुल्क: जब ग्राहक धोखाधड़ी का दावा करते हैं या धनवापसी का अनुरोध करते हैं तो एक शुल्क।
अंतर्राष्ट्रीय शुल्क: जब ग्राहक एक अंतरराष्ट्रीय क्रेडिट कार्ड का उपयोग करते हैं तो एक शुल्क।
मासिक न्यूनतम शुल्क: जब आप वर्ष के लिए अपने न्यूनतम लेनदेन कुल तक नहीं पहुंचते हैं तो शुल्क लिया जाता है।
अपर्याप्त धन (NSF) शुल्क: जब आपके पास अपने भुगतान प्रोसेसर शुल्क का भुगतान करने के लिए धन नहीं होता है तो शुल्क लिया जाता है।
सेट-अप शुल्क: एक भुगतान प्रोसेसर के साथ एक खाता स्थापित करने की लागत।
और क्या शुल्क को प्रभावित करता है?
ध्यान रखें कि अन्य कारक भी आपके भुगतान प्रसंस्करण शुल्क को प्रभावित कर सकते हैं।
कार्ड का प्रकार: कुछ क्रेडिट कार्ड ब्रांडों का प्रसंस्करण शुल्क दूसरों की तुलना में अधिक होगा। उदाहरण के लिए, अमेरिकन एक्सप्रेस का प्रसंस्करण शुल्क Visa या Mastercard की तुलना में अधिक है। इसी तरह, डेबिट कार्ड का प्रसंस्करण शुल्क क्रेडिट कार्ड की तुलना में कम होता है।
भुगतान विधि: जिस तरह से आपका ग्राहक भुगतान करता है, उसका भी भुगतान प्रसंस्करण लागत पर प्रभाव पड़ता है। एक सामान्य नियम के रूप में, भुगतान की विधि जितनी कम सुरक्षित होगी, लागत उतनी ही अधिक होगी। उदाहरण के लिए, कार्ड-नॉट-प्रेजेंट लेनदेन जैसे कि आपके ग्राहक के क्रेडिट कार्ड नंबर को मैन्युअल रूप से दर्ज करना, की लागत अधिक होती है क्योंकि वे कम सुरक्षित होते हैं। दूसरी ओर, मोबाइल भुगतान काफी सुरक्षित होते हैं इसलिए उनका शुल्क कम होता है।
व्यवसाय का प्रकार: बड़े व्यवसायों की दरें कम होती हैं क्योंकि उनके पास लेनदेन की मात्रा अधिक होती है, और इस प्रकार बेहतर कीमत के लिए बातचीत करने की अधिक संभावना होती है। छोटे व्यवसायों के पास कम दरों पर बातचीत करने की समान शक्ति नहीं होती है क्योंकि उनके पास कम लेनदेन होते हैं।
POS मूल्य निर्धारण मॉडल
इंटरचेंज-प्लस मूल्य निर्धारण / लागत-प्लस
यह एक कारण के लिए सबसे लोकप्रिय मूल्य निर्धारण मॉडल है। यह समझने योग्य, सीधा और उचित है।
इस मूल्य निर्धारण मॉडल में आपके लेनदेन का एक छोटा प्रतिशत, प्रति-लेनदेन फ्लैट शुल्क, आपका कार्ड ब्रांड शुल्क, प्लस आपका इंटरचेंज शुल्क शामिल है।
आपका भुगतान प्रोसेसर शुल्क, आमतौर पर आपके लेनदेन का एक प्रतिशत प्लस एक फ्लैट शुल्क, और आपका इंटरचेंज शुल्क। एकमात्र नकारात्मक पक्ष यह है कि इसकी पारदर्शिता कभी-कभी कुछ व्यापारियों के लिए भारी पड़ सकती है, क्योंकि हर शुल्क का विस्तार से उल्लेख किया गया है।
फ्लैट-दर मूल्य निर्धारण
यह मूल्य निर्धारण मॉडल प्रत्येक लेनदेन के डॉलर मूल्य पर एक निश्चित प्रतिशत-आधारित शुल्क प्रदान करता है, आमतौर पर प्रति लेनदेन एक अतिरिक्त फ्लैट शुल्क के साथ। यह मॉडल सरल, अनुमानित है, और इसके मासिक विवरण को समझना आसान है।
नकारात्मक पक्ष? अधिक भुगतान करना आसान है। जबकि इंटरचेंज शुल्क अलग-अलग होते हैं, आपकी फ्लैट दर अटूट होती है इसलिए आपको लागत बचाने का अवसर नहीं मिलेगा, जैसा कि आप इंटरचेंज-प्लस के साथ करते हैं।
स्तरित मूल्य निर्धारण
यह मूल्य निर्धारण मॉडल उन बड़े व्यवसायों के लिए सबसे अधिक फायदेमंद है जो जानते हैं कि उनके ग्राहक कैसे भुगतान करते हैं। स्तरित मूल्य निर्धारण आमतौर पर आपके लेनदेन को तीन श्रेणियों में विभाजित करता है - योग्य, मध्य-योग्य, और गैर-योग्य (हालांकि यह भुगतान प्रोसेसर द्वारा भिन्न हो सकता है)। हर लेनदेन को आपके भुगतान प्रोसेसर के मानदंडों के आधार पर वर्गीकृत किया जाता है - उदाहरण के लिए, विभिन्न क्रेडिट कार्ड, या कार्ड-नॉट-प्रेजेंट लेनदेन। योग्य लेनदेन कम दर पर आएंगे, जबकि गैर-योग्य लेनदेन उच्च दर पर आएंगे।
इस मॉडल के नकारात्मक पक्ष यह हैं कि वास्तविक लागतें छिपी हुई हैं। प्रत्येक स्तर के लिए पूर्व-निर्धारित दर आपके लेनदेन की वास्तविक लागत को छुपाती है, इसलिए आप बहुत आसानी से अपनी आवश्यकता से अधिक भुगतान कर सकते हैं।
एकीकृत बनाम गैर-एकीकृत भुगतान टर्मिनल
सही भुगतान प्रोसेसर की खोज करते समय विचार करने वाली एक और बात यह है कि क्या आप चाहते हैं कि एक भुगतान प्रोसेसर आपके POS के साथ एकीकृत हो।
एक एकीकृत भुगतान प्रोसेसर आपके भुगतानों को एक ही प्लेटफॉर्म पर सुव्यवस्थित रखने के लिए आपके POS से जुड़ेगा। इसका मतलब है कि जब भी आप भुगतान स्वीकार करने के लिए तैयार होंगे, तो जानकारी स्वचालित रूप से आपके भुगतान प्रोसेसर पर चली जाएगी। इसी तरह, एक बार भुगतान हो जाने के बाद, यह स्वचालित रूप से आपके POS पर चला जाएगा।
एक गैर-एकीकृत भुगतान टर्मिनल के लिए आपको और आपके कर्मचारियों को मैन्युअल रूप से अपने भुगतान टर्मिनल में भुगतान दर्ज करने की आवश्यकता होती है, और इसी तरह भुगतान संसाधित होने के बाद आपके POS में लेनदेन को मैन्युअल रूप से पूरा करना होता है। गैर-एकीकृत भुगतान प्रोसेसर मानवीय त्रुटि के प्रति अधिक प्रवण होते हैं - क्योंकि आपको यह सुनिश्चित करना होगा कि आप हर बार भुगतान टर्मिनल और POS में सही राशि दर्ज करें, अन्यथा दिन के अंत में आपके नंबर नहीं जुड़ेंगे। अधिक से अधिक व्यवसाय एकीकृत भुगतान समाधानों की सुविधा, दक्षता और प्रभावशीलता का विकल्प चुन रहे हैं।
तो आपके लिए सही भुगतान प्रोसेसर क्या है?
अपने व्यवसाय के लिए आदर्श भुगतान प्रोसेसर का चयन करते समय, अपनी विशिष्ट आवश्यकताओं को समझना और दरों की तुलना करना आवश्यक है। हमारी शीर्ष सिफारिश Oliver Pay है। Oliver Pay बढ़ी हुई सुरक्षा, 24/7 समर्थन, और विभिन्न व्यावसायिक प्रकारों और देशों के अनुरूप प्रतिस्पर्धी मूल्य निर्धारण प्रदान करता है, यह सुनिश्चित करता है कि आपको उपलब्ध सर्वोत्तम दरें मिलें।
OliverPay क्यों चुनें?
बढ़ी हुई सुरक्षा: हम आपके लेनदेन की सुरक्षा को प्राथमिकता देते हैं।
चौबीसों घंटे समर्थन: हमारी टीम आपकी सहायता के लिए 24/7 उपलब्ध है।
प्रतिस्पर्धी मूल्य निर्धारण: हमारी दरें आपके व्यवसाय के प्रकार और स्थान के आधार पर अनुकूलित की जाती हैं, यह सुनिश्चित करते हुए कि आपको सबसे अधिक लागत प्रभावी समाधान मिले।